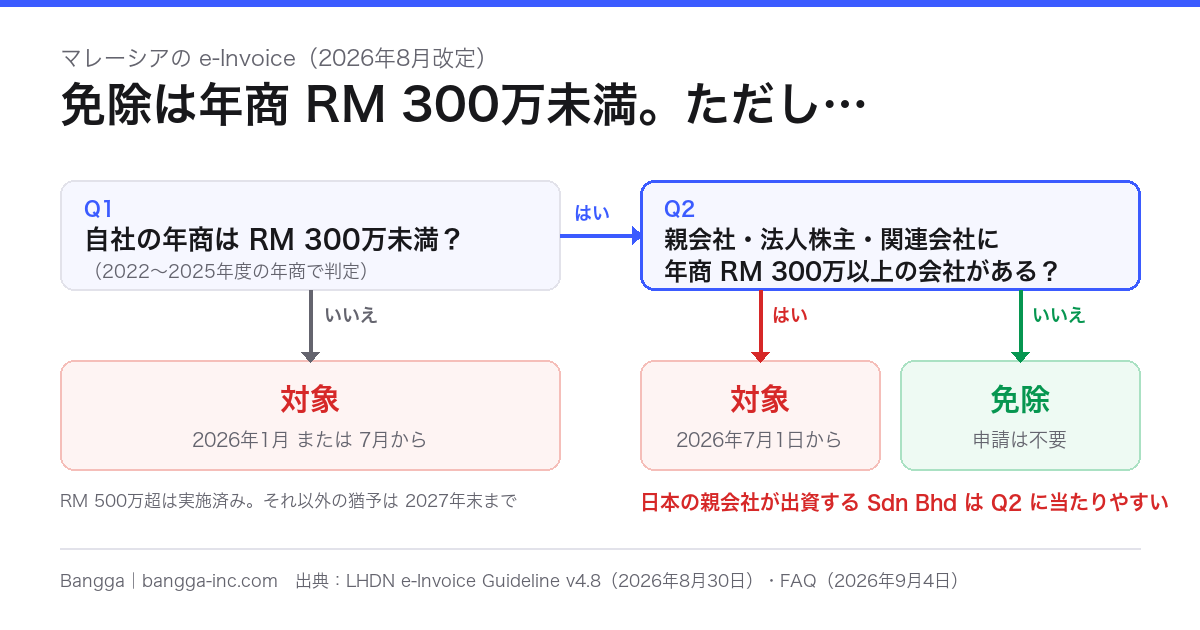
マレーシアの e-Invoice(電子インボイス)は、免除の基準が段階的に引き上げられてきました。直近では2026年8月30日の改定で、年商 RM 1,000,000 未満だった免除の基準が RM 3,000,000(約1.2億円。2026 年 9 月 30 日の Bank Negara Malaysia の仲値 1RM ≒ 38.5 円で換算)未満になっています。
ただし、この免除には例外があります。年商 RM 300万以上の法人株主・親会社・関連会社がいる場合は、自社の売上が小さくても免除されません。日本の親会社が出資している Sdn Bhd は、ここに当たる可能性が高い条件です。
この記事は、マレーシア内国歳入庁(LHDN/IRBM)の e-Invoice Guideline(第4.8版、2026年8月30日)、e-Invoice Specific Guideline(第4.9版、2026年9月7日)、FAQ(2026年9月4日更新)だけを根拠にしています。
結論:3つだけ押さえる
- 年商 RM 300万未満は免除。ただし親会社・法人株主・関連会社の年商が RM 300万以上なら免除されない
- 免除されない場合、実施日は 2026年7月1日(それ以降に開業した会社は開業日)
- 2026年1月・7月に対象となった事業者は 2027年12月31日まで猶予期間。月ごとの「まとめ請求(consolidated e-Invoice)」で足りる
e-Invoice とは
e-Invoice は、取引の内容を LHDN が決めた形式(XML または JSON)で作り、LHDN のシステム MyInvois に送って検証を受ける仕組みです。PDF や画像の請求書は e-Invoice になりません。
| 項目 | 内容 |
|---|---|
| 送り方 | MyInvois Portal(ブラウザで1件ずつ・一括アップロード)か API(会計ソフトから自動送信)。併用も可 |
| 検証 | ほぼリアルタイム(通常2秒未満)。検証後に固有番号(Unique Identifier Number)が付く |
| 相手への共有 | 検証済みのデータ、または QR コード入りの見た目の請求書(PDF など)のどちらでもよい |
| 通貨 | 外貨建てでも発行できる |
| 取り消し | 検証から 72時間以内なら取り消して再発行できる。それ以降はクレジットノート等で調整 |
いつから:実施スケジュール
実施日は、2022年度の年商(監査済み財務諸表の売上、監査がない場合は税務申告の売上)で決まっています。
| 2022年度の年商 | 実施日 | 猶予期間 |
|---|---|---|
| RM 1億超 | 2024年8月1日 | 2025年1月31日まで |
| RM 2,500万超〜1億 | 2025年1月1日 | 2025年6月30日まで |
| RM 500万超〜2,500万 | 2025年7月1日 | 2025年12月31日まで |
| RM 300万以上〜500万 | 2026年1月1日 | 2027年12月31日まで |
| RM 300万未満で、免除の条件を満たさない(下の3ケース) | 2026年7月1日 | 2027年12月31日まで |
| RM 300万未満で、免除の条件を満たす | 免除 | — |
2022年度の年商が RM 300万未満の事業者と、2023年以降に開業した事業者は、次のように決まります(FAQ 問12〜14)。
- 免除の条件を満たさない(親会社などの年商が RM 300万以上)→ 2026年7月1日から。2026年7月以降に開業した会社は開業日から
- 2023〜2025年度のどこかで年商が RM 300万以上になった → 2026年7月1日から
- 2026年度以降に初めて年商が RM 300万以上になった → その年度の翌々年の1月1日から(例:2026年度に達したら2028年1月1日)
- 上のどれにも当たらない → 免除
一度対象になると、あとで年商が RM 300万を下回っても免除には戻りません。
免除されない3つのケース
ガイドライン第1.6.10項は、年商 RM 300万未満でも次の場合は免除しないと定めています。
| ケース | 例 |
|---|---|
| (a) 年商 RM 300万以上の法人株主(個人以外の株主)がいる | 日本の親会社が出資している |
| (b) 年商 RM 300万以上の持株会社の子会社である | グループ会社の100%子会社 |
| (c) 年商 RM 300万以上の関連会社・合弁会社がある | 兄弟会社の1社が RM 300万を超えた |
関連会社かどうかは、次のように判断されます(FAQ 問103)。
- 法人が20%以上を保有していれば関連会社。20%未満でも、その法人が経営を支配していれば関連会社
- 同じ個人が株主になっている会社どうしは、関連会社にならない。その個人が両社の取締役を兼ねていても同じ
- 株を持たない取締役が共通しているだけでは、関連会社にならない
日本の親会社を持つ Sdn Bhd の場合
日系企業のマレーシア子会社は、ほとんどが日本の親会社の出資を受けています。親会社の年商が RM 300万(約1.2億円)以上なら、(a) か (b) に当たり、自社の売上がゼロに近くても 2026年7月1日から対象です(2026年7月以降に設立した会社は開業日から)。
ガイドラインの条文には、法人株主が国内法人か外国法人かの区別は書かれていません。FAQ の例はすべて国内の会社どうしのため、日本の親会社の扱いはマレーシアの税務代理人(Tax Agent)に確認してください。
一方、日本人の個人が100%出資している会社は、(a)〜(c) のどれにも当たらない限り、年商 RM 300万未満なら免除です。
発行のルール
発行のタイミング
原則として、いつ発行するかの決まりはありません(今の請求書と同じ運用でよい)。例外は次の4つです。
| 取引 | 期限 |
|---|---|
| まとめ請求(consolidated e-Invoice) | 月末から7日以内 |
| 海外からのサービスの購入(自己請求) | 支払いか請求書の受領の早いほうの翌月末 |
| 海外からの物品の輸入(自己請求) | 通関した月の翌々月末 |
| 海外から受け取る所得(受け取った側が発行) | 受け取った月の翌月末 |
買い手が発行する「自己請求(self-billed e-Invoice)」
通常は売り手が発行しますが、次の取引は買い手が自分で発行します(Specific Guideline 第8.3項)。
- 海外の業者からの物品・サービスの購入(日本の親会社への業務委託料の支払いなど)
- 代理店・販売店への手数料の支払い
- 配当などの利益分配(一部の例外あり)
- 事業をしていない個人への支払い
- 利息の支払い(金融機関の貸付利息などは除く)
日系の子会社でいちばん当たりやすいのは、日本の親会社への支払いです。親会社は MyInvois を使わないため、マレーシア側が自己請求を発行します。
相手に税番号(TIN)がないとき
| 相手 | 入力する番号 |
|---|---|
| 一般消費者(まとめ請求) | EI00000000010 |
| 海外の買い手(外国人個人・外国法人) | EI00000000020 |
| 海外の売り手 | EI00000000030 |
| 政府機関 | EI00000000040 |
猶予期間(2027年12月31日まで)
年商 RM 500万以下の区分で、2026年1月1日または7月1日に実施となった事業者は、2027年12月31日まで次の扱いが認められています(Specific Guideline 第16項)。
- すべての取引をまとめ請求にしてよい(本来まとめ請求が禁止されている業種も含む)
- 自己請求もまとめて発行してよい
- 取引先から個別の e-Invoice を求められても、まとめ請求で足りる
この期間は、まとめ請求(または自己請求のまとめ発行)をしていれば、LHDN は罰則の訴追をしません。逆に言えば、まとめ請求すら出していないと猶予の対象外です。
罰則と、出し忘れたときの救済
e-Invoice を発行しないことは、所得税法 120条(1)(d) の違反です。1件ごとに RM 200〜20,000 の罰金、6か月以下の禁錮、またはその両方の対象になります。
会計事務所に e-Invoice を任せていても、責任は会社(取締役)に残ります(FAQ 問30)。
出し忘れや誤りがあった場合は、特別自主開示プログラム(SVDP)が 2026年7月7日から2027年12月31日まで開かれています。このプログラムで開示した e-Invoice には、調査や罰則は行われません。ただし、開示した e-Invoice が要件を満たしていない場合や、不正・故意・過失がある場合は対象外です。
税制上の支援
| 支援 | 内容 | 対象年度 |
|---|---|---|
| ESG 関連費用の損金算入 | 中小企業が e-Invoice 用ソフトの開発で払ったコンサル料などを、年 RM 50,000 まで損金に算入 | YA2024〜2027 |
| ICT 機器・ソフトの加速償却 | 償却期間を3年から2年に短縮 | YA2024〜2027 |
よくある質問
年商 RM 300万未満なら、何もしなくてよいですか?
免除の条件を満たしていれば、e-Invoice を発行する必要はありません。LHDN への申請も不要です。ただし、年商 RM 300万以上の法人株主・親会社・関連会社がいる場合は免除されません(ガイドライン第1.6.10項)。
日本の親会社がいるマレーシア法人は対象ですか?
親会社の年商が RM 300万(約1.2億円)以上なら、自社の年商が小さくても免除されない可能性が高いです。条文は法人株主の国籍を区別していませんが、FAQ の例は国内の会社どうしのため、税務代理人に確認してください。
すでに e-Invoice を発行していましたが、免除の対象でした。やめてよいですか?
やめてかまいません。LHDN の FAQ は、免除の条件を満たすならすぐに発行をやめてよく、申請も不要としています。任意で続けることもできます。
日本の取引先に請求するときも e-Invoice が必要ですか?
必要です。e-Invoice は国外取引にも適用されます。相手に TIN がなければ「EI00000000020」を入力し、外貨建てで発行できます。
日本の親会社に業務委託料を払うときは?
マレーシアの会社が自己請求(self-billed e-Invoice)を発行します。期限は、支払いか請求書の受領の早いほうの翌月末です。
間違えて発行した場合は?
検証から72時間以内なら取り消して再発行できます。それを過ぎたら、クレジットノート・デビットノート・返金ノートの e-Invoice で調整します。
発行しないとどうなりますか?
所得税法 120条(1)(d) により、1件ごとに RM 200〜20,000 の罰金か6か月以下の禁錮、またはその両方の対象です。2026年1月・7月に対象となった事業者は、2027年12月31日までまとめ請求をしていれば訴追されません。
一度対象になったら、売上が落ちても続けるのですか?
続けます。実施日が決まったあとは、年商が RM 300万を下回っても免除には戻りません(FAQ 問104)。
まとめ
- 免除は年商 RM 300万未満。ただし法人株主・親会社・関連会社が RM 300万以上なら免除されない
- 日系の子会社は、2026年7月1日から対象になる可能性が高い
- 2026年1月・7月に対象となった事業者は 2027年12月31日まで猶予。ただしまとめ請求は毎月必要
- 日本の親会社への支払いは自己請求。翌月末が期限
- 出し忘れは SVDP(〜2027年12月31日)で是正できる
出典(いずれも確認日 2026年9月27日。2026年10月に、LHDN の最新版が同じ版のままで、免除の基準・例外・実施日・猶予期間・罰則・自己請求の期限が記事と一致することを再確認)
- LHDN「e-Invoice Implementation Timeline」(2026年8月30日更新)
- LHDN「e-Invoice Guideline」第4.8版(2026年8月30日)
- LHDN「e-Invoice Specific Guideline」第4.9版(2026年9月7日)
- LHDN「Implementation of e-Invoice in Malaysia — FAQs」(2026年9月4日更新)
e-Invoice の基準はたびたび改定されています。対応を決める前に、LHDN の最新の案内と税務代理人の意見を確認してください。
マレーシア法人の e-Invoice 対応をご相談いただけます。
Bangga は、Sdn Bhd の設立から会計・税務の窓口まで、日本語でサポートしています。対象になるかの判定だけでもお問い合わせください。
- マレーシア法人設立(Sdn Bhd)
- Sdn Bhd の設立後の手続き(SST の登録など)(ページ内の「設立後の手続きと年間の義務」の節)
- 無料相談を申し込む
コメントを書く