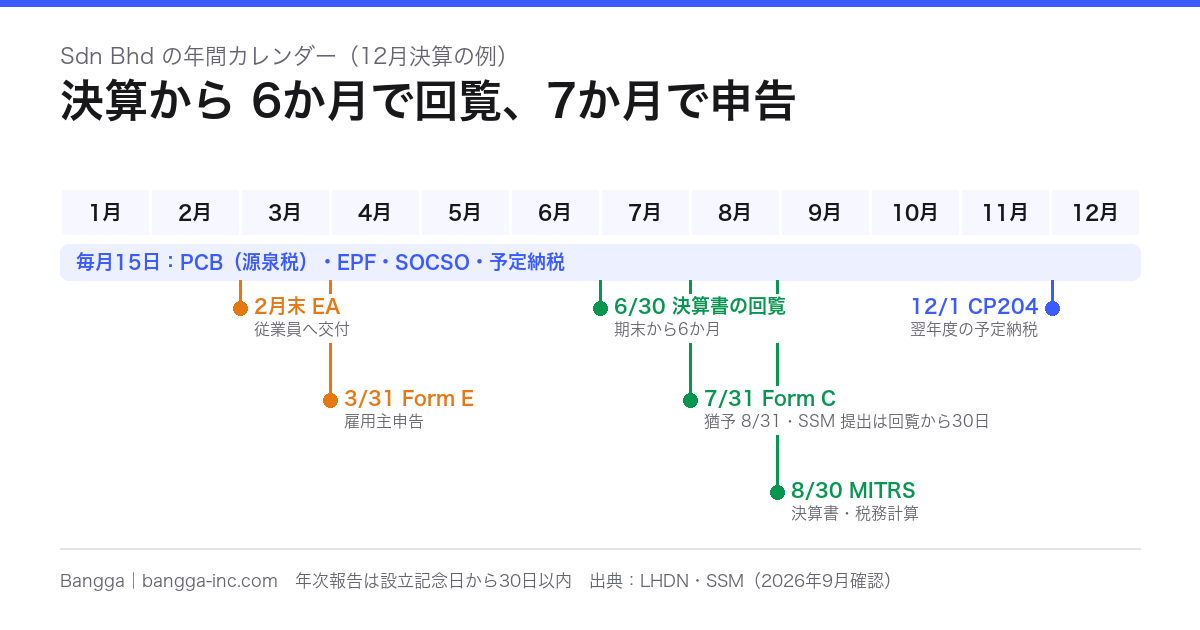
マレーシアで Sdn Bhd(非公開会社)を設立すると、そのあとは毎月の期限と毎年の期限が続きます。どれも遅れると罰金や延滞金の対象です。
この記事は、マレーシア内国歳入庁(LHDN)、会社登記所(SSM)、従業員積立基金(EPF)、社会保障機構(PERKESO)、関税局の公式資料にもとづき、Sdn Bhd が守るべき期限を1か所にまとめたものです。
結論:期限は3種類
| 種類 | 主な期限 |
|---|---|
| 毎月 | 給与の源泉税(PCB)・EPF・SOCSO は翌月15日まで |
| 決算日から数える | 決算書の回覧は6か月以内、法人税申告(Form C)は7か月以内 |
| 暦で決まっている | 従業員への EA フォームは2月末、雇用主申告(Form E)は3月31日 |
これに加えて、SSM への年次報告(Annual Return)は設立記念日から30日以内です。こちらは決算日とは関係なく、設立日で決まります。
毎月の期限
| 手続き | 期限 | 窓口 |
|---|---|---|
| 給与の源泉所得税(PCB/MTD)の納付 | 翌月15日 | LHDN |
| EPF(従業員積立基金)の拠出 | 翌月15日 | EPF |
| SOCSO(社会保障)の拠出 | 翌月15日 | PERKESO |
| 非居住者への支払いの源泉税 | 支払い(または計上)から1か月以内 | LHDN |
| 法人税の予定納税(CP204 の分割払い) | 毎月15日 | LHDN |
| SST(売上税・サービス税)の申告・納付 | 2か月ごと。課税期間の翌月末 | 関税局 |
日本人の従業員にも EPF がかかる
2025年10月の給与から、外国人従業員も EPF の拠出が必要になりました。1998年8月1日以降に加入した外国人は、本人2%・会社2%です(EPF の拠出率表、第3附則 Part F)。Employment Pass で働く日本人の駐在員も、原則として対象です。
非居住者への支払いの源泉税
日本の親会社などマレーシア国外の相手に支払うときは、源泉税を差し引いて支払いから1か月以内に LHDN へ納めます。
| 支払い | 税率 |
|---|---|
| 技術料・サービス料などの特定所得(109B条) | 10% |
| ロイヤルティ(109条) | 10% |
| 利息(109条) | 15% |
| 非居住者の請負業者への支払い(107A条) | 10%+3% |
日本との租税条約で税率が下がる場合があります。
決算日から数える期限
12月決算と3月決算の例
| 手続き | ルール | 12月決算(2026年12月期) | 3月決算(2027年3月期) |
|---|---|---|---|
| 決算書を株主に回覧 | 期末から6か月以内(会社法 258条) | 2027年6月30日 | 2027年9月30日 |
| 決算書を SSM に提出 | 回覧から30日以内 | 回覧日+30日 | 回覧日+30日 |
| 法人税申告(Form C)と納税 | 期末から7か月以内。e-Filing は1か月の猶予 | 2027年7月31日(猶予 8月31日) | 2027年10月31日(猶予 11月30日) |
| MITRS(決算書・税務計算の提出) | Form C の期限から30日以内 | 2027年8月30日 | 2027年11月30日 |
| 翌年度の予定納税(CP204) | 事業年度が始まる30日前まで | 2026年12月1日 | 2027年3月1日 |
| 予定納税の見直し(CP204A) | 事業年度の6・9・11か月目 | 6・9・11月 | 9・12・2月 |
日本の親会社に合わせて3月決算にする会社もあります。決算月が変われば、表の日付もすべてずれます。
年次報告(Annual Return)
SSM への年次報告は、設立日の記念日から30日以内です(SSM の FAQ)。会社の事業内容・登記上の住所・取締役・秘書役・株主の情報を毎年届け出ます。決算書の提出とは別の手続きです。
株主総会(AGM)は不要
年次株主総会(AGM)の開催義務があるのは公開会社だけで、Sdn Bhd にはありません(SSM の FAQ)。決算書は総会で承認するのではなく、株主に回覧します。
設立1期目の注意
最初の決算書は設立から18か月以内に作成します(会社法 248条)。回覧は、その決算期の期末から6か月以内であれば、設立から18か月を過ぎてもかまいません。
設立した年の予定納税(CP204)は、事業を始めてから3か月以内に提出し、分割払いは事業年度の6か月目から始まります。事業を始めていない会社は CP204 を出す必要はありません。
暦で決まっている期限
| 手続き | 期限 |
|---|---|
| 従業員への源泉徴収票(EA フォーム)の交付 | 2月末 |
| 雇用主申告(Form E)と C.P.8D | 3月31日(e-Filing は1か月の猶予) |
| 代理店などへの報奨金の明細(CP58)の交付 | 3月31日 |
会社は、従業員がいなくても Form E の提出が必要です(C.P.8D の提出が免除されるのは、従業員のいない個人事業主などに限られます)。休眠会社も含まれます(LHDN の2026年申告プログラム)。
人が入る・出るときの届出
| 届出 | 期限 |
|---|---|
| 新しい従業員の届出(CP22) | 雇用開始から30日以内 |
| 退職の届出(CP22A) | 退職の30日前まで |
| 従業員が3か月を超えて出国する届出(CP21) | 出国予定日の30日前まで |
| 実質的支配者(BO)の情報の届出 | 自社の BO 登録簿に記録してから14日以内(SSM) |
退職や長期出国のときは、税務署の証明(tax clearance letter)が届くまで、または90日間、その従業員に支払うお金を留保します。
監査は必要か:監査免除の条件
Sdn Bhd は原則として監査を受けますが、SSM の実務指針 PD 10/2024 により、一定の小規模な会社は監査を省略できます。2025年1月1日以降に始まる事業年度から、基準が3年かけて引き上げられています。
| 事業年度の開始 | 売上 | 総資産 | 従業員 |
|---|---|---|---|
| 2025年1月1日〜12月31日 | RM 100万以下 | RM 100万以下 | 10人以下 |
| 2026年1月1日〜12月31日 | RM 200万以下 | RM 200万以下 | 20人以下 |
| 2027年1月1日以降 | RM 300万以下 | RM 300万以下 | 30人以下 |
- 3つのうち2つ以上を、当期と直前2期で満たすこと
- 公開会社の子会社は対象外。法人株主がいる会社は、条件を満たせば対象
- SSM への申請は不要。監査を受けない場合も、決算書の作成・回覧と、回覧から30日以内の SSM への提出は必要
- SSM に監査済み決算書を出す必要がない会社は、LHDN への監査済み決算書の提出義務(所得税法 77A条4項)も適用されない
休眠会社でも必要なこと
事業を止めていても、会社がある限り次の手続きは続きます。
- 年次報告(SSM)
- 決算書の作成・回覧・提出(休眠会社は監査免除の対象になりうる)
- 法人税申告(Form C)と雇用主申告(Form E)。どちらも休眠会社も提出が必要
- 株式・不動産・定期預金などを持っている会社は、税務上は休眠会社として扱われない
遅れるとどうなるか
| 手続き | 主な結果 |
|---|---|
| CP204 を出さない | LHDN が予定納税額を決めて通知。120条(1)(f) により RM 200〜20,000 の罰金か6か月以下の禁錮、または両方 |
| Form C の遅れ | 112条による訴追、または112条3項の加算税 |
| Form E の遅れ | 120条(1) による訴追 |
| MITRS の遅れ | 120条(1)(d) により RM 200〜20,000 の罰金か6か月以下の禁錮、または両方 |
| EPF の遅れ | 延滞金(EPF の配当率+1%、最低 RM 10)と配当相当額 |
記録は7年間保存し、LHDN から求められたらすぐに出せるようにしておきます。
よくある質問
Q. Sdn Bhd は毎年株主総会を開く必要がありますか?
A. ありません。年次株主総会の義務は公開会社だけです。Sdn Bhd は決算書を株主に回覧し、回覧から30日以内に SSM へ提出します。
Q. 法人税の申告期限はいつですか?
A. 決算日から7か月以内です。e-Filing で提出すれば1か月の猶予があり、残りの税金の支払いにも同じ猶予が適用されます。
Q. 売上がなくても申告は必要ですか?
A. 必要です。休眠会社も Form C と Form E の提出義務があります。事業を始めていない会社は、予定納税(CP204)の提出だけが不要です。
Q. 小さい会社でも監査は必要ですか?
A. 売上・総資産・従業員数のうち2つ以上が基準以下で、それが当期と直前2期続いていれば、監査を省略できます。基準は2026年に始まる事業年度で RM 200万・RM 200万・20人です。
Q. 日本人の駐在員にも EPF はかかりますか?
A. かかります。2025年10月の給与から、外国人従業員も本人2%・会社2%の拠出が必要になりました。
Q. 日本の親会社に業務委託料を払うときの注意は?
A. サービス料などの特定所得には10%の源泉税がかかり、支払いから1か月以内に納めます。租税条約で軽減される場合があります。あわせて、e-Invoice の自己請求(self-billed e-Invoice)が必要になる場合があります。
Q. 予定納税額を途中で変えられますか?
A. 事業年度の6か月目・9か月目・11か月目に CP204A を出して見直せます。
Q. 年次報告と決算書の提出は同じですか?
A. 別の手続きです。年次報告は設立日の記念日から30日以内、決算書は回覧から30日以内に SSM へ提出します。
まとめ
- 毎月15日:PCB・EPF・SOCSO・予定納税。外国人従業員の EPF(2%+2%)も忘れない
- 決算から6か月で決算書を回覧、30日以内に SSM へ。7か月で Form C
- 2月末 EA フォーム、3月31日 Form E
- 設立記念日から30日で年次報告
- 監査免除は3つのうち2つを3期続けて満たすこと。2026年開始の事業年度は RM 200万・RM 200万・20人
- 休眠会社も Form C と Form E は必要
e-Invoice の対応は マレーシアの e-Invoice 2026 で解説しています。
出典(いずれも確認日 2026年9月27日)
- LHDN「Return Form (RF) Filing Programme for the Year 2026」(2025年12月30日公表、2026年4月1日更新)
- LHDN「Tax Estimation」「Taxpayer's Responsibility」「Employer's Responsibility」「Withholding Tax」各ページ
- LHDN「Filing Programme for Documents Specified under Section 82B ITA 1967 through MITRS — Year of Assessment 2026」
- SSM「Part L — Accounts, Audit, Annual General Meetings」(2026年6月19日更新)、「Part M — Annual Returns and Financial Reporting」、「Part Q — Audit Exemption」(2025年11月6日)
- SSM「Practice Directive 9/2024 — Lodgement of Beneficial Ownership Information」
- EPF「Employer Mandatory Contribution」
- PERKESO「Contributions」
- 関税局 MySST「Filing Tax Returns」
期限や基準は改定されることがあります。実際の対応は、会社秘書役(Company Secretary)と税務代理人に確認してください。
Sdn Bhd の設立後の手続きもお任せください。
Bangga は、マレーシア法人の設立から、会計・税務・秘書役の窓口まで日本語でサポートしています。期限の管理だけのご相談も受け付けています。
コメント